Resultados Preliminares
Resultados Preliminares Outubro 2026
Outubro 2026
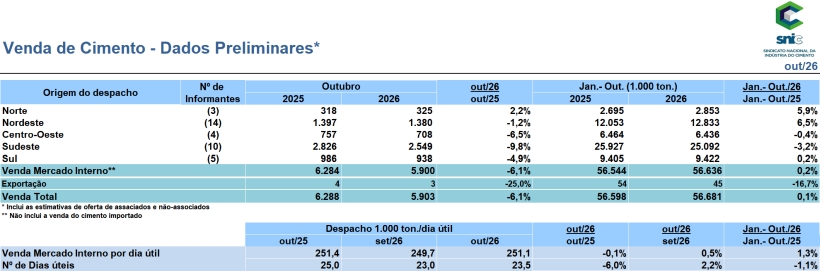
A indústria brasileira de cimento comercializou R$ 5,9 milhões de toneladas em outubro de 2026, uma queda de 6,1% em relação ao mesmo mês de 2025, segundo o Sindicato Nacional da Indústria do Cimento (SNIC). No acumulado de janeiro a outubro, as vendas somaram R$ 56,7 milhões de toneladas, um pequeno aumento de 0,1% ante igual período do ano passado.
O setor já esperava essa desaceleração em virtude de uma menor quantidade de dias úteis. Adicionalmente, as chuvas constantes prejudicaram o andamento das obras e agravaram ainda mais esse resultado. Somente a Região Norte não apresentou queda. Ainda assim, o mercado de trabalho aquecido e o avanço das vendas do Programa Minha Casa, Minha Vida, ajudaram a sustentar a demanda por cimento no acumulado do ano.
A taxa de desemprego encerrou setembro em 5,2%, menor patamar para o mês desde o início da pesquisa, em 2012. O número de pessoas ocupadas renovou o recorde, alcançando 103,6 milhões de pessoas. A taxa de informalidade e o rendimento médio dos trabalhadores permaneceu estável, sinalizando um possível início de desaceleração do mercado de trabalho.
Mesmo diante dos juros elevados — com o Copom mantendo a taxa Selic em 13,75% ao ano em sua última definição —, o financiamento habitacional seguiu em expansão. O número de unidades financiadas para construção via SBPE cresceu 96,2% no acumulado até setembro em relação a igual período de 2025.
No entanto, a pressão sobre o orçamento das famílias continua sendo um ponto de atenção. O comprometimento da renda com o pagamento de dívidas atingiu 50,11% em agosto de 2026, maior percentual da série histórica e a primeira vez que o indicador ultrapassou a marca de 50%. Em setembro, o número de inadimplentes chegou a 84,2 milhões de pessoas, novo recorde, com um volume total de dívidas de R$ 597,4 bilhões. Esse cenário representa uma limitação para o consumo e pode dificultar o acesso ao crédito habitacional.
O cenário de crescimento mais moderado também afeta as expectativas dos consumidores, do setor da construção e da indústria. O índice de confiança do consumidor1 voltou a subir, mas a recuperação foi suficiente apenas para compensar a retração do mês anterior. O elevado endividamento e a inadimplência das famílias seguem como fatores que podem limitar a continuidade desse avanço.
Na construção2, o indicador também melhorou, refletindo expectativas mais favoráveis para os negócios nos próximos meses. O movimento, entretanto, não foi uniforme entre os segmentos: enquanto as edificações residenciais apresentaram maior pessimismo, a infraestrutura demonstrou mais otimismo, com expectativa de crescimento da demanda e aumento das contratações.
Já a confiança da indústria3 registrou o terceiro recuo mensal consecutivo, refletindo a desaceleração da demanda e o acúmulo de estoques.
No cenário econômico, as expectativas de inflação aumentaram após as eleições. Segundo o Boletim Focus, a projeção para o IPCA de 2026 passou a 5,22%, enquanto a estimativa para 2027 avançou de 4,34% para 4,76%. Com a perspectiva de inflação mais elevada, o mercado também reduziu a expectativa de queda dos juros. Soma-se a isso a preocupação com a pressão de uma inflação de custos adicional na indústria, impulsionada pela alta de insumos essenciais como diesel, coque de petróleo, commodities e frete marítimo.
O resultado das eleições presidenciais ampliou as incertezas sobre a condução da política econômica, especialmente em relação à situação fiscal do governo. A preocupação com o déficit público e as promessas de campanha, somada à valorização do dólar, pode pressionar a inflação e comprometer a trajetória de redução dos juros. Paralelamente, o setor acompanha de perto e com muita preocupação as repercussões e os potenciais impactos da reforma tributária e do debate sobre o fim da escala 6x1 na competitividade e nos custos operacionais da atividade produtiva. Nesse contexto, a necessidade de ajuste fiscal, sem recorrer ao aumento da carga tributária, ganha relevância para a estabilidade econômica e a retomada dos investimentos.
Para o setor cimenteiro, o desempenho dos próximos meses dependerá da evolução da demanda por habitação e infraestrutura, além das condições de crédito e do ambiente econômico. A continuidade dos investimentos habitacionais, especialmente no Minha Casa, Minha Vida, e das obras de infraestrutura, com destaque para a utilização de pavimento de concreto, permanece entre os fatores essenciais para assegurar a demanda por cimento.